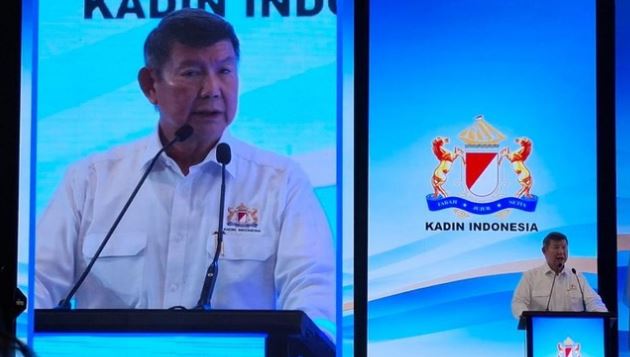
essayonlinean – Peringatan keras datang dari lingkaran dekat kekuasaan. Hashim Djojohadikusumo, adik Presiden Prabowo Subianto sekaligus Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia, mengungkap ancaman serius yang sedang membayangi pasar modal nasional. Jika persoalan dengan MSCI tidak segera diselesaikan, nilai tukar rupiah disebut berisiko melemah hingga Rp21.000 bahkan Rp22.000 per dolar Amerika Serikat.
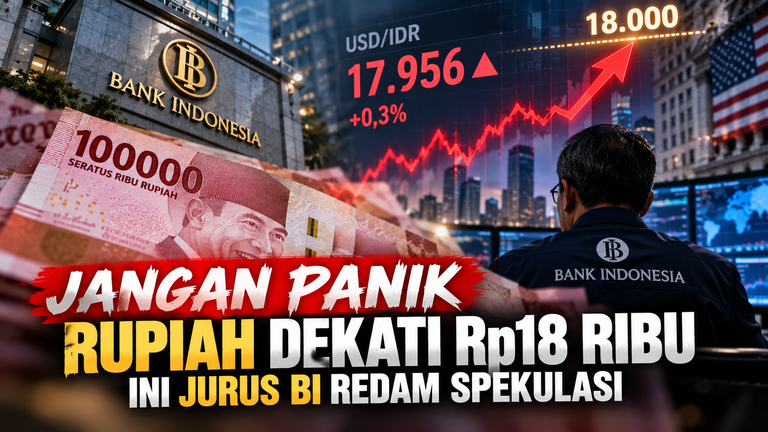
Pernyataan Hashim MSCI itu disampaikan dalam Rapat Pimpinan Nasional Kadin Indonesia di Jakarta, Kamis, 29 Oktober 2026. Hashim memperingatkan bahwa penurunan status pasar saham Indonesia dapat memicu keluarnya modal asing, menekan rupiah, dan memperbesar beban pembayaran utang luar negeri.
Angka Rp22.000 tersebut bukan proyeksi resmi Bank Indonesia atau kepastian arah nilai tukar. Itu merupakan skenario risiko yang diutarakan Hashim apabila kepercayaan investor global terhadap pasar modal Indonesia semakin memburuk. ANTARA News Mataram+1
Namun, ada pertanyaan yang jauh lebih mengganggu daripada sekadar seberapa dalam rupiah bisa jatuh. Mengapa persoalan transparansi pasar saham, dugaan manipulasi perdagangan, dan konsentrasi kepemilikan baru mendapatkan perhatian politik sedemikian besar ketika lembaga indeks internasional mulai mengancam posisi Indonesia?
Bukankah integritas pasar modal seharusnya dijaga sejak awal, bukan setelah reputasi Indonesia dipertaruhkan di hadapan investor dunia?
Kasus Hashim MSCI memperlihatkan bahwa persoalan bursa bukan hanya urusan investor yang setiap hari memantau pergerakan indeks. Ketika kepercayaan terhadap pasar modal melemah, dampaknya dapat merembet ke pembiayaan perusahaan, investasi, nilai tukar, dan persepsi risiko ekonomi nasional.
Pemerintah kini menghadapi ujian yang tidak bisa diselesaikan hanya dengan pernyataan optimistis. Investor membutuhkan bukti, sementara masyarakat berhak meminta pertanggungjawaban atas kelemahan tata kelola yang selama ini menjadi perhatian pasar.
Hashim MSCI: Peringatan Rupiah Rp22.000 yang Mengguncang Kepercayaan Pasar
Pernyataan Hashim tentang MSCI menjadi sorotan karena disampaikan oleh figur yang memiliki kedekatan politik dengan Presiden sekaligus posisi penting dalam dunia usaha.
Dalam forum Kadin, Hashim menjelaskan bahwa apabila dana investasi asing keluar dari bursa Indonesia, tekanan terhadap rupiah dapat semakin besar.
Ia menyebut perhitungannya menunjukkan kemungkinan pelemahan ke kisaran Rp20.000 hingga Rp21.000 per dolar AS, sementara dalam pembicaraan yang pernah dilakukannya dengan Rosan Roeslani, angka Rp22.000 juga menjadi bagian dari skenario yang dibahas.
Peringatan tersebut memperlihatkan betapa seriusnya Hashim memandang ancaman perubahan klasifikasi pasar saham Indonesia.
Ancaman Rupiah Melemah Bukan Sekadar Urusan Investor Saham
Nilai tukar rupiah memiliki pengaruh luas terhadap perekonomian Indonesia.
Ketika rupiah melemah tajam, biaya impor barang dan bahan baku berpotensi meningkat. Perusahaan yang memiliki kewajiban dalam dolar AS juga dapat menghadapi tekanan tambahan, terutama jika pendapatannya didominasi rupiah.
Bagi pemerintah, pelemahan mata uang dapat memperbesar nilai rupiah dari kewajiban luar negeri berdenominasi valuta asing.
Namun, dampaknya tidak seragam. Perusahaan eksportir tertentu justru dapat memperoleh keuntungan dari penerimaan dolar yang lebih tinggi, tergantung struktur biaya dan kewajibannya.
Karena itu, hubungan antara ancaman MSCI dan kurs rupiah tidak boleh dipahami sebagai mekanisme otomatis.
Arus modal asing merupakan salah satu faktor yang memengaruhi nilai tukar, tetapi kebijakan moneter, neraca perdagangan, suku bunga global, dan kondisi ekonomi domestik juga berperan.
Peringatan Hashim perlu diperlakukan sebagai sinyal risiko serius, bukan ramalan yang pasti terjadi.
Mengapa Peringatan dari Lingkaran Kekuasaan Justru Menimbulkan Pertanyaan?
Ketika seorang tokoh dekat pemerintah secara terbuka membicarakan kemungkinan rupiah menembus Rp22.000, masyarakat tentu berhak mempertanyakan kesiapan otoritas.
Apakah pemerintah sudah memiliki skenario mitigasi yang jelas? Apakah regulator telah mengidentifikasi kelemahan pasar yang paling mendesak? Apakah penegakan aturan selama ini cukup kuat untuk menghadapi praktik perdagangan tidak sehat?
Pernyataan Hashim MSCI seharusnya menjadi awal keterbukaan kebijakan, bukan sekadar peringatan yang ramai diberitakan selama beberapa hari.
Pemerintah perlu menjelaskan langkah nyata yang akan dilakukan untuk mengurangi risiko tersebut.
MSCI Ancam Turunkan Status Indonesia, Reputasi Bursa Dipertaruhkan
Persoalan yang dihadapi Indonesia bukan sekadar perubahan angka dalam indeks saham.
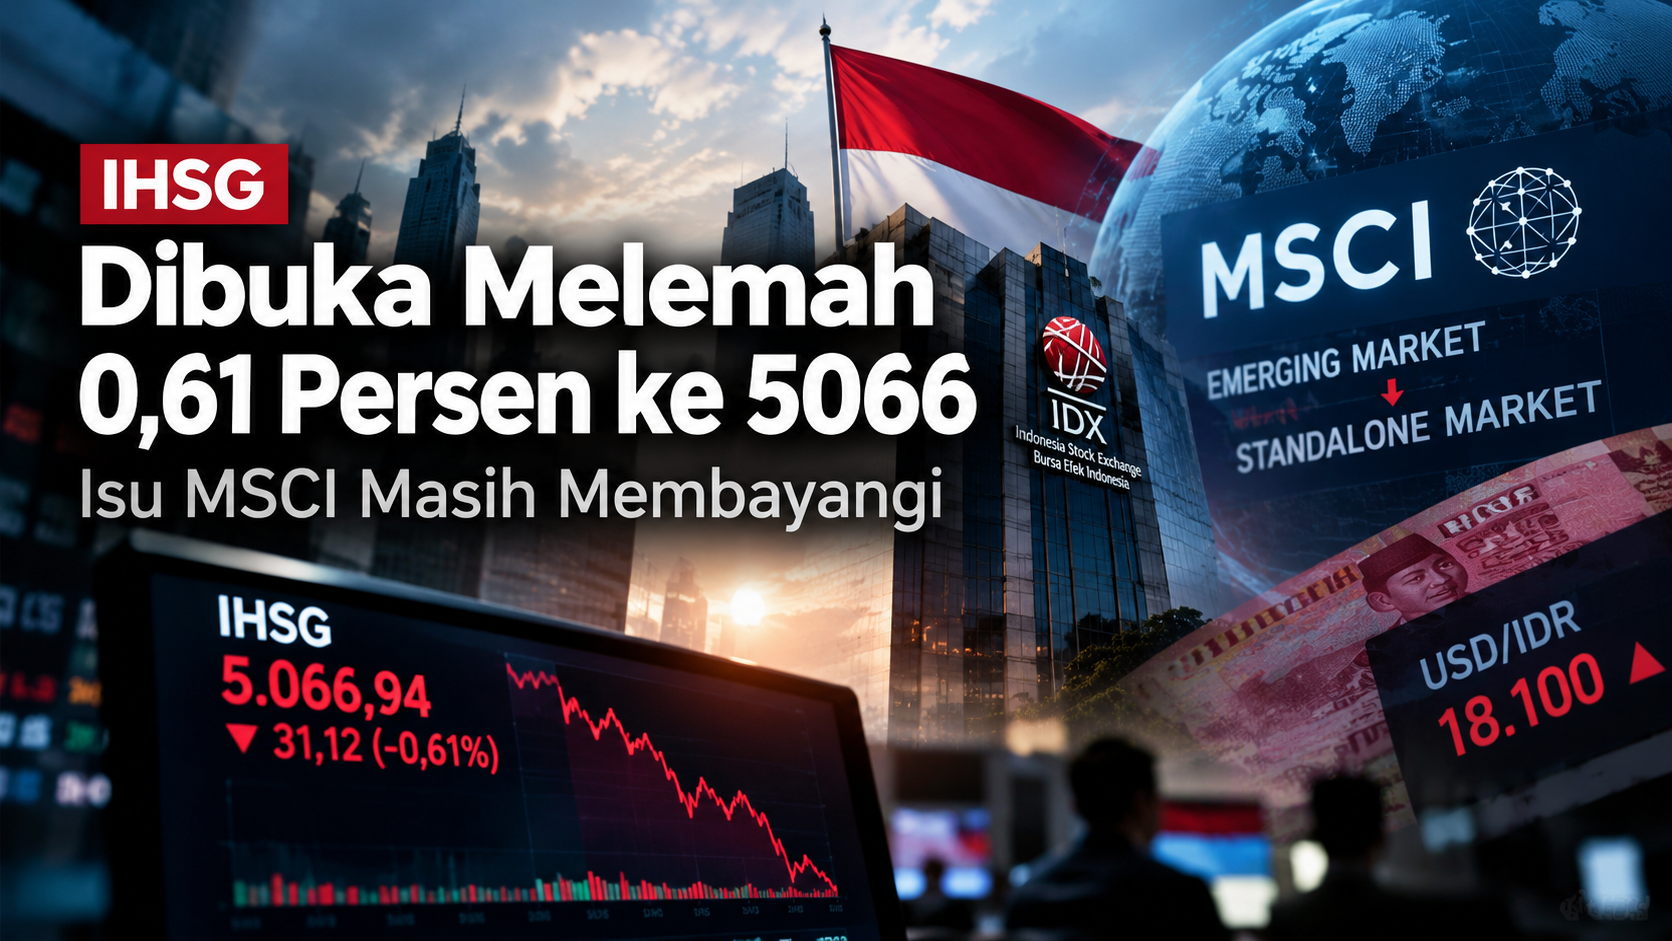
Pada 15 Oktober 2026, MSCI secara resmi membuka konsultasi mengenai kemungkinan perubahan klasifikasi indeks saham Indonesia dari Emerging Market menjadi Standalone Market.
MSCI menyatakan masih terdapat kekhawatiran mengenai transparansi struktur kepemilikan saham, dugaan perilaku perdagangan terkoordinasi, dan kurangnya bukti penegakan aturan yang memberikan perubahan berarti.
Keputusan final dijadwalkan diumumkan paling lambat 30 Juni 2027. Dengan demikian, hingga 30 Oktober 2026, penurunan klasifikasi tersebut masih berupa usulan, belum menjadi keputusan akhir. MSCI Inc.
Apa Arti Emerging Market dan Standalone Market?
Status Emerging Market menunjukkan bahwa Indonesia termasuk dalam kelompok pasar berkembang yang menjadi acuan berbagai produk investasi internasional.
Indeks MSCI digunakan oleh pengelola dana untuk menyusun portofolio, mengukur kinerja, dan menentukan eksposur investasi di sejumlah negara.
Sementara itu, klasifikasi Standalone Market berarti pasar tersebut diperlakukan secara terpisah dari kelompok indeks utama yang relevan.
Jika perubahan ini terjadi, sebagian produk investasi yang mengikuti indeks Emerging Markets dapat harus menyesuaikan portofolionya.
Penyesuaian tersebut berpotensi menimbulkan tekanan jual, meskipun besarnya arus keluar akan bergantung pada komposisi portofolio, kebijakan masing-masing pengelola dana, dan waktu implementasi perubahan indeks.
Ancaman Hashim MSCI menjadi serius karena berkaitan dengan potensi perubahan akses Indonesia terhadap aliran investasi internasional.
Mengapa Indonesia Terancam Turun Kasta?
Alasan MSCI tidak dapat disederhanakan sebagai sentimen negatif terhadap Indonesia.
Dalam pengumuman resminya, MSCI menjelaskan bahwa pelaku pasar telah lama menyoroti kurangnya transparansi kepemilikan dan dugaan perdagangan terkoordinasi.
Otoritas Indonesia sebenarnya sudah mengumumkan sejumlah reformasi, termasuk peningkatan keterbukaan pemegang saham, pelaporan konsentrasi kepemilikan, dan rencana peningkatan batas minimum saham beredar di publik.
Namun, investor institusional menilai implementasi reformasi tersebut belum menunjukkan perbaikan yang cukup konsisten.
Ini merupakan kritik terhadap tata kelola pasar, bukan semata-mata terhadap kondisi ekonomi makro Indonesia.
Pemerintah boleh memiliki pandangan berbeda mengenai penilaian MSCI. Tetapi membantah lembaga indeks tanpa memperlihatkan bukti perbaikan bukan jawaban yang memadai.
Hashim Soroti Saham Gorengan, Mengapa Pengawasan Bursa Dipertanyakan?
Salah satu bagian paling tajam dari pernyataan Hashim MSCI adalah sorotannya terhadap praktik yang populer disebut saham gorengan.
Istilah tersebut umumnya digunakan untuk menggambarkan saham yang harganya diduga digerakkan secara tidak wajar melalui aktivitas perdagangan tertentu.
Namun, kenaikan harga yang ekstrem atau valuasi yang tinggi tidak otomatis membuktikan adanya manipulasi.
Penetapan pelanggaran membutuhkan pemeriksaan transaksi, bukti perilaku terkoordinasi, dan proses penegakan aturan oleh otoritas yang berwenang.
Dalam Rapimnas Kadin, Hashim menyoroti saham dengan jumlah saham beredar di publik yang terbatas serta rasio harga terhadap laba yang dinilainya tidak masuk akal. detikfinance
Saham Gorengan Bisa Menghancurkan Kepercayaan Investor
Pasar modal yang sehat membutuhkan pembentukan harga berdasarkan informasi yang transparan dan mekanisme perdagangan yang adil.
Ketika harga saham diduga dapat digerakkan oleh kelompok tertentu, investor lain menghadapi risiko yang sulit dinilai.
Investor ritel yang masuk setelah harga meningkat tajam dapat menanggung kerugian besar apabila harga kemudian jatuh.
Masalahnya bukan sekadar seseorang salah memilih saham.
Jika praktik manipulasi terjadi secara sistematis dan tidak ditindak, kepercayaan terhadap keseluruhan pasar dapat terganggu.
Investor institusional akan mempertanyakan apakah harga yang terlihat di layar benar-benar mencerminkan proses pasar yang wajar.
Di sinilah kritik MSCI memiliki bobot penting.
Free Float Rendah dan Risiko Konsentrasi Kepemilikan
Free float merupakan bagian saham perusahaan yang tersedia untuk diperdagangkan publik sesuai ketentuan penghitungan yang berlaku.
Ketika saham beredar relatif sedikit, transaksi dalam jumlah tertentu dapat menghasilkan pergerakan harga yang lebih besar dibandingkan saham dengan likuiditas tinggi.
Kondisi tersebut tidak selalu menunjukkan manipulasi, tetapi dapat meningkatkan kerentanan terhadap volatilitas dan konsentrasi perdagangan.
MSCI juga memperhatikan keterbukaan kepemilikan karena investor perlu memahami siapa yang sebenarnya mengendalikan saham dan seberapa besar jumlah saham yang dapat diperdagangkan secara efektif.
Rencana peningkatan minimum free float menjadi 15 persen merupakan salah satu langkah reformasi yang telah diumumkan otoritas Indonesia.
Namun, perubahan aturan di atas kertas belum tentu cukup.
Investor membutuhkan bukti bahwa data kepemilikan dapat dipercaya, aturan dijalankan, dan pelanggaran mendapatkan konsekuensi yang nyata.
Pemerintah Sudah Diperingatkan, Mengapa Reformasi Belum Meyakinkan MSCI?
Persoalan Hashim MSCI sebenarnya tidak muncul secara tiba-tiba pada Oktober 2026.
Pada Juni 2026, Indonesia masih dipertahankan dalam klasifikasi Emerging Market.
Saat itu, pemerintah dan Otoritas Jasa Keuangan menyambut keputusan tersebut sebagai perkembangan positif bagi pasar modal nasional.
Namun, MSCI juga telah menyampaikan perhatian mengenai transparansi kepemilikan dan integritas perdagangan.
Pemerintah menyatakan akan mempercepat reformasi bersama OJK, Bursa Efek Indonesia, Kustodian Sentral Efek Indonesia, dan Bank Indonesia. Ekon+1
Empat bulan kemudian, MSCI justru membuka konsultasi untuk kemungkinan penurunan status Indonesia.
Perubahan tersebut menimbulkan pertanyaan penting mengenai efektivitas pelaksanaan reformasi.
Pengumuman Reformasi Tidak Sama dengan Keberhasilan Reformasi
Dalam birokrasi, reformasi sering diukur dari terbitnya peraturan baru, pembentukan sistem, atau pengumuman kebijakan.
Namun, bagi investor, ukuran keberhasilan jauh lebih konkret.
Apakah informasi kepemilikan saham semakin akurat? Apakah transaksi mencurigakan diperiksa? Apakah pelanggaran mendapatkan sanksi? Apakah investor dapat mempercayai harga yang terbentuk di pasar?
Jika pertanyaan tersebut belum dijawab dengan bukti, wajar apabila investor masih meragukan hasil reformasi.
Kritik Hashim MSCI seharusnya diarahkan pula pada persoalan ini.
Bukan hanya bagaimana menyelamatkan status Indonesia dalam indeks global, melainkan bagaimana memastikan reformasi tidak berhenti sebagai dokumen kebijakan.
Regulator Harus Menunjukkan Hasil Pengawasan
OJK dan otoritas bursa memiliki tanggung jawab penting dalam menjaga integritas perdagangan.
Pengawasan yang efektif membutuhkan kemampuan mendeteksi pola transaksi tidak wajar, memeriksa dugaan pelanggaran, serta menerapkan sanksi sesuai bukti dan ketentuan hukum.
Publik juga membutuhkan informasi mengenai hasil pengawasan yang dapat dibuka tanpa mengganggu proses pemeriksaan.
Pemerintah tidak cukup menyatakan akan bertindak tegas.
Ketegasan baru memiliki arti apabila tercermin dalam tindakan yang konsisten, transparan, dan tidak pandang bulu.
Hashim Mengaku Ditugaskan Prabowo, Apakah Pemerintah Siap Bertindak?
Dalam pernyataannya, Hashim mengungkap bahwa Presiden Prabowo Subianto telah memberinya penugasan untuk membantu pemerintah memitigasi risiko terkait evaluasi MSCI.
Ia juga menyebut koordinasi dengan Rosan Roeslani dalam membahas potensi dampak terhadap ekonomi Indonesia.
Pernyataan tersebut menunjukkan bahwa persoalan pasar modal telah menjadi perhatian pada tingkat politik yang tinggi. Liputan6.com+1
Namun, keterlibatan tokoh dekat Presiden bukan jaminan bahwa masalah akan selesai.
Yang lebih penting adalah pembagian tanggung jawab yang jelas antara pemerintah, regulator, otoritas bursa, dan pelaku pasar.
Jangan Sampai Penyelamatan Reputasi Mengalahkan Penegakan Aturan
Ada risiko ketika persoalan pasar modal dipandang terutama sebagai masalah citra Indonesia di mata investor asing.
Pemerintah dapat tergoda untuk berfokus pada komunikasi publik dan diplomasi dengan lembaga indeks, sementara pembenahan struktural berjalan lebih lambat.
Padahal, reputasi pasar tidak dapat dibangun hanya melalui pertemuan atau pernyataan politik.
Kepercayaan muncul ketika investor melihat aturan ditegakkan secara konsisten.
Jika terdapat dugaan manipulasi perdagangan, persoalan tersebut harus ditangani melalui mekanisme pemeriksaan yang sah.
Tidak boleh ada pelaku yang kebal hanya karena memiliki kedekatan ekonomi atau politik.
Independensi Regulator Menjadi Ujian Penting
Penanganan ancaman MSCI membutuhkan koordinasi pemerintah, tetapi independensi regulator tetap harus dijaga.
Keputusan pengawasan tidak boleh didasarkan pada kepentingan menyelamatkan harga saham tertentu atau melindungi kelompok usaha tertentu.
Otoritas harus bertindak berdasarkan data, ketentuan hukum, dan kepentingan integritas pasar.
Jika pemerintah benar-benar ingin memperbaiki kepercayaan investor, menjaga independensi penegakan aturan merupakan langkah yang tidak dapat ditawar.
Ancaman MSCI Bisa Memicu Modal Asing Keluar, tetapi Seberapa Besar Risikonya?
Kekhawatiran mengenai arus modal asing menjadi inti peringatan Hashim MSCI.
Jika Indonesia dikeluarkan dari kelompok indeks yang menjadi acuan dana investasi global tertentu, pengelola portofolio dapat melakukan penyesuaian kepemilikan.
Dalam kondisi pasar yang sensitif, penjualan saham secara bersamaan berpotensi meningkatkan volatilitas.
Namun, tidak semua investor asing menggunakan strategi yang sama.
Sebagian mengikuti indeks secara pasif, sementara lainnya melakukan investasi aktif berdasarkan penilaian fundamental perusahaan.
Karena itu, besarnya potensi arus keluar tidak bisa ditentukan hanya dari pengumuman kemungkinan perubahan klasifikasi.
Hubungan Arus Modal Asing dan Nilai Tukar Rupiah
Ketika investor asing menjual saham Indonesia dan mengonversi hasilnya ke mata uang asing, transaksi tersebut dapat menambah permintaan valuta asing.
Jika tekanan terjadi dalam skala besar, rupiah berpotensi melemah.
Namun, pasar valuta asing juga dipengaruhi arus perdagangan, investasi langsung, kebijakan suku bunga, dan intervensi moneter sesuai kewenangan Bank Indonesia.
Dengan demikian, skenario rupiah Rp22.000 yang disampaikan Hashim perlu diuji melalui analisis sensitivitas yang transparan.
Pemerintah seharusnya menjelaskan kemungkinan dampak pada berbagai skenario, bukan membiarkan masyarakat menafsirkan angka tersebut sebagai kepastian.
Investor Domestik Juga Berhak Mendapat Perlindungan
Hashim menyebut sekitar 32,7 juta warga Indonesia memiliki akun investasi saham berdasarkan data yang diterimanya.
Angka tersebut merupakan pernyataan Hashim, bukan berarti seluruh akun tersebut merupakan investor aktif atau bahwa semuanya mengalami kerugian. ANTARA News Mataram
Tetapi pesan utamanya tetap relevan.
Pasar modal tidak boleh hanya dipandang sebagai tempat transaksi investor besar.
Investor ritel membutuhkan keterbukaan informasi, edukasi risiko, dan perlindungan dari praktik perdagangan yang melanggar aturan.
Jika pemerintah serius membangun pasar modal yang inklusif, perlindungan terhadap investor kecil harus menjadi bagian utama reformasi.
Ancaman Hashim MSCI dan Risiko terhadap Ekonomi Nasional
Perubahan klasifikasi MSCI pada dasarnya merupakan persoalan pasar saham. Namun, dampak tidak langsungnya dapat meluas apabila kepercayaan investor terhadap ekonomi Indonesia ikut terganggu.
Perusahaan yang membutuhkan pembiayaan melalui pasar modal dapat menghadapi kondisi pendanaan yang lebih sulit.
Investor asing juga mungkin meninjau kembali persepsi risiko mereka terhadap tata kelola perusahaan dan kualitas pengawasan.
Namun, ancaman tersebut tidak berarti seluruh perekonomian Indonesia akan otomatis memasuki krisis.
Pasar saham hanyalah salah satu bagian dari sistem ekonomi yang lebih luas.
Beban Utang Valuta Asing Bisa Meningkat
Salah satu risiko yang ditekankan Hashim adalah meningkatnya biaya pembayaran utang luar negeri apabila rupiah melemah tajam.
Untuk kewajiban dalam dolar AS, pelemahan rupiah memang dapat memperbesar kebutuhan pembayaran ketika dihitung dalam mata uang domestik.
Namun, dampaknya bergantung pada struktur utang, jadwal pembayaran, instrumen lindung nilai, dan sumber penerimaan pihak yang berutang.
Karena itu, pemerintah perlu mengkomunikasikan risiko secara proporsional.
Peringatan keras boleh disampaikan, tetapi harus diikuti penjelasan mengenai kemampuan mitigasi dan kondisi fundamental ekonomi.
Ketidakpastian Bisa Mengganggu Keputusan Investasi
Kepercayaan investor merupakan faktor penting dalam keputusan penempatan modal.
Ketika aturan dianggap tidak transparan atau penegakannya tidak konsisten, investor dapat meminta premi risiko lebih tinggi atau menunda keputusan investasi.
Kondisi tersebut berpotensi meningkatkan biaya pendanaan perusahaan.
Dalam jangka panjang, pasar modal yang kehilangan kredibilitas akan menghadapi tantangan untuk menarik investasi berkualitas.
Itulah sebabnya persoalan MSCI tidak boleh direduksi menjadi perdebatan tentang gengsi nasional.
Masalah sebenarnya adalah kualitas kelembagaan pasar.
Apa yang Harus Dilakukan Pemerintah Sebelum Keputusan MSCI 2027?
MSCI telah membuka periode konsultasi hingga 30 April 2027 dan menjadwalkan keputusan final paling lambat 30 Juni 2027.
Waktu tersebut memberi kesempatan bagi otoritas Indonesia untuk menunjukkan perbaikan yang dapat diverifikasi.
Namun, kesempatan itu bukan alasan untuk menunda tindakan sampai mendekati tenggat.
Transparansi Kepemilikan Saham Harus Diperkuat
Informasi mengenai struktur kepemilikan merupakan dasar penting dalam menilai risiko pasar.
Investor perlu mengetahui tingkat konsentrasi kepemilikan dan ketersediaan saham yang benar-benar dapat diperdagangkan.
Pemerintah bersama regulator perlu memastikan bahwa kewajiban keterbukaan tidak sekadar menghasilkan laporan administratif.
Data harus akurat, konsisten, dan dapat digunakan dalam proses penilaian investasi.
Penegakan Hukum Harus Menyentuh Praktik Manipulasi
Jika terdapat dugaan perdagangan terkoordinasi, pemeriksaan harus dilakukan secara profesional.
Pelanggaran yang terbukti perlu mendapatkan konsekuensi sesuai aturan.
Pada saat yang sama, regulator harus menjaga prinsip praduga tak bersalah dan menghindari tuduhan tanpa dasar terhadap perusahaan atau investor tertentu.
Pasar yang sehat membutuhkan penegakan hukum yang tegas sekaligus adil.
Pemerintah Perlu Menyampaikan Peta Jalan yang Terukur
Pemerintah sebaiknya menyampaikan perkembangan reformasi dengan indikator yang jelas.
Misalnya, sejauh mana keterbukaan kepemilikan telah diterapkan, bagaimana pengawasan transaksi diperkuat, dan apa hasil evaluasi kebijakan free float.
Laporan kemajuan yang terukur akan lebih bernilai dibandingkan pernyataan umum bahwa pemerintah terus berkoordinasi.
MSCI sendiri menekankan perlunya bukti perbaikan material dalam tata kelola dan fungsi pasar.
Artinya, hasil reformasi jauh lebih penting daripada jumlah kebijakan yang diumumkan.
Tajuk: Hashim Sudah Membunyikan Alarm MSCI, Kini Pemerintah Harus Membuktikan Keberanian Membenahi Bursa
Peringatan Hashim MSCI tentang kemungkinan rupiah melemah hingga Rp22.000 merupakan sinyal bahwa persoalan integritas pasar modal telah memasuki wilayah yang sangat serius.
Tetapi peringatan tersebut seharusnya tidak berhenti menjadi berita sensasional tentang ancaman nilai tukar.
Ada persoalan yang lebih mendasar: mengapa investor global masih mempertanyakan transparansi kepemilikan, integritas pembentukan harga, dan efektivitas penegakan aturan di pasar saham Indonesia?
Pemerintah tidak dapat terus mengandalkan narasi bahwa ekonomi nasional kuat apabila persoalan kelembagaan yang nyata belum ditangani secara meyakinkan.
Begitu pula regulator tidak cukup hanya menyampaikan bahwa reformasi sedang berjalan.
Masyarakat membutuhkan hasil yang dapat diperiksa.
Hashim benar ketika menempatkan persoalan MSCI sebagai risiko yang harus ditangani serius. Namun, pemerintah juga perlu menerima bahwa kritik terhadap pasar modal tidak otomatis merupakan serangan terhadap Indonesia.
Kritik dapat menjadi peringatan penting untuk memperbaiki kelemahan yang selama ini belum terselesaikan.
Jika negara hanya sibuk mempertahankan status Emerging Market tanpa membenahi persoalan tata kelola, keberhasilan mempertahankan klasifikasi sekalipun tidak akan menyelesaikan akar masalah.
Sebaliknya, apabila reformasi dijalankan secara konsisten, transparansi diperkuat, dan pelanggaran ditindak tanpa pandang bulu, kepercayaan investor memiliki dasar yang lebih kuat untuk pulih.
Ancaman MSCI belum menjadi keputusan final. Rupiah Rp22.000 juga bukan kepastian.
Namun, pemerintah tidak boleh menggunakan ketidakpastian itu sebagai alasan untuk meremehkan risiko.
Hashim sudah membunyikan alarm. Sekarang yang dibutuhkan bukan lebih banyak pidato tentang bahaya MSCI, melainkan keberanian pemerintah membersihkan persoalan di pasar modal sebelum kepercayaan investor benar-benar terkikis.
Referensi
MSCI Inc. (15 Oktober 2026). MSCI Launches a Consultation on a Proposal to Reclassify Indonesia from Emerging Market to Standalone Market Status.
Sumber resmi MSCI
ANTARA News (29 Oktober 2026). Hashim Mengingatkan Risiko Kurs Rupiah Jika Isu MSCI Tidak Diselesaikan.
Baca laporan ANTARA
Bisnis.com (29 Oktober 2026). Hashim: Rupiah Bisa Jebol ke Rp22.000 per Dolar AS karena Saham Gorengan dan MSCI.
Baca laporan Bisnis.com
detikFinance (30 Oktober 2026). Hashim Ungkap Dampak Ngeri Pengumuman MSCI.
Baca laporan detikFinance
Kementerian Koordinator Bidang Perekonomian RI (24 Juni 2026). Indonesia Tetap Berstatus Emerging Market: Pemerintah Percepat Implementasi Reformasi Pasar Modal.
Baca siaran pers pemerintah
Otoritas Jasa Keuangan (24 Juni 2026). MSCI Acknowledges Indonesia Capital Market Reform, Emerging Market Status Retained.
Baca siaran pers OJK
About the Author