essayonlinean – Senin, 14 September 2026, pasar keuangan Indonesia mendapat kejutan baru. Presiden Prabowo Subianto resmi mengganti Purbaya Yudhi Sadewa dari posisi Menteri Keuangan dan melantik Suahasil Nazara sebagai penggantinya. Pergantian tersebut dituangkan dalam Keputusan Presiden RI Nomor 97/P Tahun 2026.
Bagi orang yang tidak terlalu mengikuti pasar, pergantian Menteri Keuangan mungkin terlihat seperti berita politik biasa. Nama berganti, kursi berpindah, lalu aktivitas pemerintahan berjalan kembali.
Bagi investor, ceritanya sedikit berbeda.
Menteri Keuangan berada di salah satu kursi yang paling diperhatikan pasar karena kebijakan fiskal, pengelolaan APBN, penerbitan utang pemerintah, hingga komunikasi mengenai defisit dapat memengaruhi persepsi risiko terhadap Indonesia. Karena itu, pergantian orang di posisi tersebut bisa membuat pelaku pasar melakukan kalkulasi ulang.
Reaksinya pun terlihat.
Pada hari pergantian tersebut, IHSG sempat turun sekitar 2,5 persen sebelum memangkas penurunan dan akhirnya ditutup hanya sekitar 0,1 persen lebih rendah. Suahasil kemudian menyatakan bahwa pemerintah akan menjaga kesehatan dan kredibilitas keuangan negara, termasuk mempertahankan defisit APBN di bawah batas 3 persen.
Masalahnya, volatilitas tidak langsung selesai.
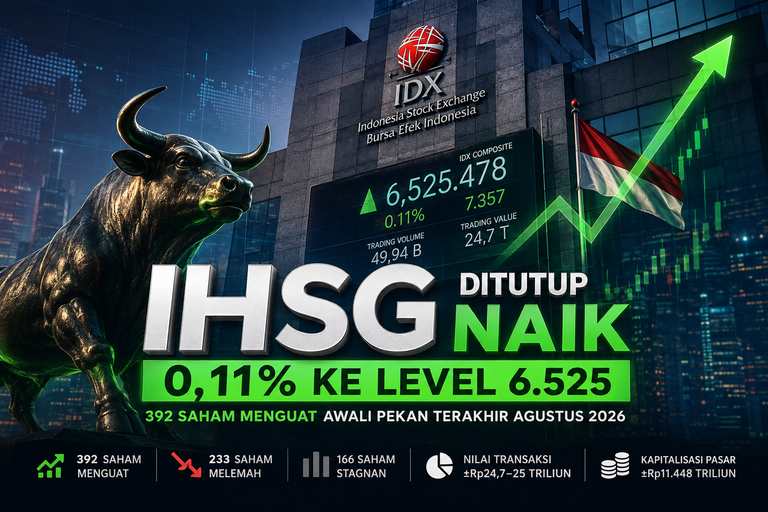
Pada penutupan perdagangan 18 September 2026, IHSG berada di level 6.441,16. Angka ini juga menunjukkan betapa beratnya perjalanan pasar tahun ini. Data OJK menunjukkan pada akhir Agustus 2026 IHSG masih terkoreksi 24,53 persen secara year-to-date.
Di sinilah pertanyaan menarik muncul: ketika Purbaya out dan pasar sedang penuh ketidakpastian, apakah investor sebaiknya ikut keluar atau justru mulai mencari barang bagus yang sedang didiskon?
Jawabannya tidak sesederhana buy atau sell.
Purbaya Out, tetapi Jangan Terjebak Narasi Satu Orang
Ada satu kebiasaan yang cukup berbahaya ketika terjadi peristiwa besar di pasar. Investor mencari satu alasan untuk menjelaskan semua pergerakan harga.
IHSG turun? Karena Menteri Keuangan diganti.
Rupiah melemah? Karena reshuffle.
Saham bank naik? Berarti pasar menyukai menteri baru.
Padahal pasar hampir tidak pernah bekerja sesederhana itu.
Memang benar Purbaya telah digantikan Suahasil. Namun pada saat bersamaan Indonesia juga sedang menghadapi kondisi eksternal yang menantang. OJK, misalnya, mencatat masih adanya ketidakpastian geopolitik dan arus keluar modal dari sejumlah emerging markets.
Artinya, investor perlu memisahkan antara headline risk dan fundamental risk.
Headline risk biasanya menghasilkan kepanikan cepat. Harga bergerak tajam karena investor belum mempunyai informasi lengkap. Fundamental risk lebih serius karena berkaitan dengan perubahan ekonomi, laba perusahaan, suku bunga, inflasi, nilai tukar, hingga kesehatan APBN.
Buat investor jangka menengah-panjang, justru pemisahan dua hal tersebut yang penting.
Sebab kalau fundamental perusahaan relatif tidak berubah tetapi harga jatuh akibat sentimen, di sanalah potensi peluang mulai muncul. Sebaliknya, saham yang kelihatan murah belum tentu menarik jika ternyata fundamentalnya ikut memburuk.
Pasar Sedang Memberikan Diskon, tetapi Tidak Semua Barang Layak Dibeli
Bayangkan datang ke pusat perbelanjaan dan melihat tulisan besar: diskon 30 persen.
Apakah kita otomatis membeli semua barang?
Tentu tidak.
Kita tetap melihat produknya. Apakah memang dibutuhkan? Apakah kualitasnya bagus? Jangan-jangan harganya turun karena produknya memang bermasalah.
Logika serupa berlaku di pasar saham.
IHSG yang sudah mengalami koreksi besar sepanjang 2026 memang membuat valuasi sebagian saham menjadi lebih rendah dibandingkan sebelumnya. Namun koreksi indeks tidak otomatis berarti seluruh saham sedang murah.
Ada perusahaan yang harganya jatuh karena terseret sentimen pasar. Ada pula yang turun karena bisnisnya memang sedang menghadapi tekanan.
Karena itu, investor yang ingin memanfaatkan momentum investasi setelah Purbaya dicopot sebaiknya tidak memulai dari pertanyaan, “Saham apa yang akan naik besok?”
Pertanyaan yang lebih berguna adalah, “Aset apa yang fundamentalnya tetap sehat tetapi harganya terkena efek ketidakpastian?”
Perbedaannya terlihat kecil, tetapi cara berpikirnya sangat berbeda.
Langkah Pertama: Jangan Langsung All In
Saat pasar turun tajam, keinginan membeli sebanyak mungkin sering muncul.
Rasanya seperti menemukan barang incaran sedang diskon besar. Masalahnya, kita tidak pernah tahu apakah diskonnya berhenti hari ini atau minggu depan berubah menjadi diskon yang lebih besar.
Karena itu, pendekatan masuk bertahap bisa digunakan untuk mengelola ketidakpastian.
Misalnya seorang investor memang sudah menentukan bahwa sebagian portofolionya akan dialokasikan ke saham. Dana tersebut tidak harus dimasukkan seluruhnya dalam satu hari. Pembelian dapat dibagi menjadi beberapa tahap berdasarkan harga, waktu, atau perubahan fundamental.
Tujuannya bukan menebak titik terendah.
Tujuannya justru mengakui bahwa kita tidak tahu titik terendahnya.
Kalau pasar ternyata rebound cepat, investor sudah mempunyai sebagian posisi. Kalau harga kembali turun, masih tersedia likuiditas untuk mengevaluasi pembelian berikutnya.
Strategi seperti ini memang tidak menghasilkan cerita dramatis seperti “beli pas bottom”. Namun dalam kondisi politik, fiskal, nilai tukar, dan pasar global yang sama-sama dinamis, menjaga ruang gerak sering kali lebih penting daripada mengejar satu titik harga sempurna.
Langkah Kedua: Perhatikan Rupiah Sebelum Agresif Membeli Saham
Ada indikator lain yang layak dipasang di radar: rupiah.
JISDOR Bank Indonesia menunjukkan rupiah berada di Rp17.635 per dolar AS pada 14 September dan bergerak menjadi Rp17.745 pada 18 September 2026.
Pergerakan mata uang penting karena bisa memberikan petunjuk mengenai sentimen investor terhadap aset rupiah.
Rupiah yang berada dalam tekanan juga mempunyai dampak berbeda untuk masing-masing emiten. Perusahaan dengan utang dolar besar tetapi pendapatan dominan rupiah dapat menghadapi tekanan biaya. Sebaliknya, perusahaan berorientasi ekspor dengan pendapatan dolar bisa mempunyai karakter yang berbeda.
Jadi jangan sekadar melihat chart saham.
Lihat juga struktur bisnis perusahaan.
Dalam situasi rupiah bergejolak, pertanyaan sederhana seperti “pendapatannya rupiah atau dolar?” dan “utangnya menggunakan mata uang apa?” bisa menjadi jauh lebih penting daripada menebak candlestick berikutnya.
Langkah Ketiga: Saham Bank Layak Masuk Radar, tetapi Jangan Mengejar Euforia
Ada kejadian menarik setelah pergantian Menteri Keuangan.
Pada akhir perdagangan 14 September, saham-saham bank milik negara tercatat bergerak menguat.
Perbankan memang menjadi sektor yang sulit diabaikan ketika membicarakan perekonomian Indonesia. Bank berada tepat di tengah aktivitas kredit, konsumsi, investasi perusahaan, likuiditas, dan transmisi kebijakan moneter.
Tetapi kenaikan satu hari tidak cukup menjadi alasan membeli.
Investor perlu melihat kualitas kredit, pertumbuhan kredit, net interest margin, biaya dana, laba, kualitas aset, serta valuasinya. Saham bank yang turun banyak belum tentu murah, sementara saham yang sudah rebound belum tentu mahal.
Kondisi suku bunga juga perlu diperhatikan. Data BI menunjukkan BI-Rate berada di 5,75 persen. Bank Indonesia sebelumnya menaikkan suku bunga ke level tersebut untuk memperkuat stabilisasi rupiah sekaligus menjaga inflasi dalam sasaran.
Jadi cerita perbankan bukan sekadar “Purbaya out lalu bank naik”.
Ada persoalan likuiditas, suku bunga, kredit, kualitas aset, dan pertumbuhan ekonomi yang perlu dibaca bersama.
Langkah Keempat: Jangan Melupakan SBN
Ketika saham sedang volatil, investor kadang lupa bahwa investasi tidak harus selalu berarti saham.
Surat Berharga Negara bisa memainkan peran berbeda dalam portofolio.
Data OJK menunjukkan pada Agustus 2026 investor asing membukukan net buy SBN sekitar Rp15,35 triliun. Pada periode yang sama, Indonesia Composite Bond Index meningkat 2,23 persen secara bulanan.
Mengapa menarik diperhatikan?
Karena obligasi pemerintah memberikan karakter return yang berbeda dari saham. Bagi investor yang ingin menjaga sebagian portofolionya tetap menghasilkan pendapatan sambil menunggu volatilitas saham mereda, instrumen pendapatan tetap dapat menjadi bagian dari strategi diversifikasi.
Namun harga obligasi juga bisa naik-turun ketika ekspektasi suku bunga berubah. Karena itu, tenor menjadi penting.
Investor yang membutuhkan dana dalam waktu dekat tentunya menghadapi kebutuhan berbeda dibandingkan orang yang memang menyiapkan dana untuk lima atau sepuluh tahun.
Jadi bukan soal memilih saham atau obligasi.
Pertanyaannya adalah berapa porsi masing-masing aset yang sesuai dengan horizon dan toleransi risiko.
Langkah Kelima: Emas Bisa Berfungsi sebagai Penyeimbang
Ketika ketidakpastian meningkat, emas biasanya kembali masuk percakapan.
Namun emas sebaiknya tidak dipandang sebagai tombol ajaib yang pasti naik ketika saham turun. Fungsi yang lebih masuk akal adalah sebagai diversifier atau penyeimbang risiko.
Menariknya, pilihan instrumen emas di pasar modal Indonesia juga bertambah. OJK mencatat ETF emas mulai diluncurkan pada 10 Agustus 2026 dan hingga akhir Agustus terdapat tujuh produk ETF emas dengan total dana kelolaan sekitar Rp90,39 miliar.
Artinya, investor kini mempunyai lebih banyak jalur untuk mendapatkan eksposur terhadap emas selain kepemilikan fisik.
Tetap saja, porsinya perlu masuk akal.
Mengejar emas setelah harganya melonjak hanya karena takut terhadap pasar saham bisa mengubah instrumen diversifikasi menjadi aktivitas mengejar harga.
Langkah Keenam: Cari Perusahaan yang Bisa Bertahan Tanpa Bergantung pada Drama Politik
Di tengah pergantian Menteri Keuangan, ada godaan besar untuk mencari “saham yang diuntungkan menteri baru”.
Strategi seperti itu berisiko karena kebijakan dapat berubah dan interpretasi pasar juga dapat berubah dengan cepat.
Pendekatan lain adalah mencari perusahaan yang tidak membutuhkan satu skenario politik tertentu agar bisnisnya tetap berjalan.
Perhatikan perusahaan dengan neraca relatif sehat, arus kas yang konsisten, utang terkendali, kemampuan mempertahankan margin, serta bisnis yang mempunyai permintaan nyata.
Kalau perusahaan tetap mampu menghasilkan uang ketika headline politik berganti, investor tidak perlu setiap pagi menunggu berita dari Istana untuk menentukan apakah tesis investasinya masih berlaku.
Dalam kondisi volatil, bisnis yang membosankan terkadang justru terasa menarik.
Jangan Abaikan Cerita Besar Ekonomi Indonesia
Satu kesalahan lain adalah menganggap pergantian Menteri Keuangan otomatis menghapus seluruh cerita pertumbuhan ekonomi Indonesia.
Data ekonomi sejauh ini menunjukkan gambaran yang lebih kompleks.
BKPM mencatat realisasi investasi Indonesia pada semester I 2026 mencapai Rp1.010,6 triliun, tumbuh 7,2 persen dibandingkan periode sama tahun sebelumnya. Investasi tersebut diklaim menyerap sekitar 1,45 juta tenaga kerja langsung.
Pada triwulan II 2026, investasi juga tumbuh 6,87 persen, sementara ekonomi Indonesia tumbuh 5,29 persen. Pemerintah mencatat investasi memberikan kontribusi sekitar 39 persen terhadap pertumbuhan pada periode tersebut.
Angka tersebut tidak berarti risiko hilang.
OJK justru menunjukkan sisi lain yang perlu diperhatikan: pada Agustus aktivitas manufaktur berada di zona kontraksi dengan PMI 49,8, sementara defisit transaksi berjalan pada triwulan II meningkat menjadi 3,3 persen PDB.
Jadi gambarnya bukan “ekonomi bagus” atau “ekonomi buruk”.
Ada pertumbuhan investasi dan ekonomi, tetapi ada pula tekanan eksternal dan beberapa indikator yang perlu diawasi.
Investor yang mampu menerima dua kenyataan tersebut biasanya mempunyai kerangka berpikir yang lebih sehat dibandingkan mereka yang hanya mencari berita untuk membenarkan posisi buy atau sell.
Bagaimana Membaca Suahasil Nazara?
Karena pergantian Menteri Keuangan menjadi pemicu diskusi, sosok penggantinya tentu relevan.
Suahasil bukan orang baru di Kementerian Keuangan. Sebelum dilantik sebagai Menteri Keuangan, ia telah menjabat Wakil Menteri Keuangan sejak 2019 dan sebelumnya memiliki pengalaman di lingkungan kebijakan fiskal.
Setelah pelantikan, salah satu pesan yang disampaikan adalah menjaga kesehatan dan kredibilitas keuangan negara serta mempertahankan defisit APBN di bawah 3 persen. Ia juga menggambarkan pergantian tersebut sebagai kelanjutan, bukan perubahan besar-besaran.
Bagi investor, pernyataan saja tentu belum cukup.
Beberapa bulan ke depan akan lebih penting untuk melihat implementasinya: bagaimana APBN dikelola, bagaimana kebutuhan pembiayaan pemerintah berkembang, bagaimana defisit dijaga, dan bagaimana koordinasi fiskal serta moneter berlangsung.
Dengan kata lain, jangan berinvestasi berdasarkan persepsi terhadap figur semata.
Ikuti datanya.
Jadi, Bagaimana Menyusun Posisi di Tengah Ketidakpastian?
Bayangkan seorang investor mempunyai dana yang memang dialokasikan untuk investasi jangka menengah atau panjang.
Alih-alih langsung memasukkan semuanya ke saham karena IHSG turun, ia dapat membagi fungsi uang tersebut. Sebagian tetap menjadi kas atau instrumen sangat likuid untuk menjaga fleksibilitas. Sebagian mendapatkan eksposur ke pendapatan tetap. Sebagian digunakan membeli saham berkualitas secara bertahap. Sebagian lainnya dapat berfungsi sebagai diversifikasi melalui emas atau aset lain yang sesuai profil risikonya.
Komposisinya tidak bisa disamaratakan karena investor berusia 25 tahun dengan pendapatan stabil mempunyai kebutuhan berbeda dari seseorang yang membutuhkan uang tersebut dua tahun lagi.
Yang lebih penting adalah prinsipnya: jangan membuat seluruh portofolio bergantung pada satu prediksi.
Kalau seluruh uang masuk saham dan IHSG kembali jatuh, investor kehilangan fleksibilitas.
Kalau seluruh uang dipindahkan ke kas karena takut, investor berisiko kehilangan peluang ketika pasar rebound.
Kalau seluruh uang masuk emas karena rupiah melemah, portofolio kembali bergantung pada satu skenario.
Diversifikasi membuat kita tidak harus selalu benar.
Dan di pasar, kemampuan bertahan ketika prediksi salah sering kali sama pentingnya dengan kemampuan menemukan peluang.
Waspadai Jebakan “Cuan Cepat” Setelah Purbaya Out
Momentum seperti sekarang hampir pasti menghasilkan banyak narasi.
Akan muncul klaim bahwa sektor tertentu “pasti terbang”, saham tertentu “bakal digoreng”, atau kebijakan tertentu akan membuat emiten tertentu menjadi multibagger.
Justru pada kondisi seperti ini disiplin menjadi penting.
Harga saham bisa bergerak jauh lebih cepat daripada fundamental. Investor yang terlambat masuk kemudian sering membeli ketika pelaku pasar lain justru mulai mengambil keuntungan.
Daripada mengejar saham yang sudah bergerak puluhan persen karena rumor, lebih masuk akal memeriksa laporan keuangan dan valuasinya terlebih dahulu.
Tanyakan: kalau nama Menteri Keuangan tidak disebut dalam berita selama enam bulan ke depan, apakah saya masih mau memiliki perusahaan ini?
Kalau jawabannya tidak, mungkin yang sedang dibeli bukan bisnisnya.
Yang dibeli adalah ceritanya.
Momentum Purbaya Out: Fokus pada Peluang, Bukan Menebak Bottom
Pergantian Purbaya dengan Suahasil memang menciptakan babak baru bagi pasar Indonesia. Tetapi beberapa hari perdagangan terlalu singkat untuk mengetahui dampak jangka panjang kebijakan fiskal pemerintahan yang baru.
Data terakhir memperlihatkan situasi yang menarik sekaligus penuh risiko. IHSG ditutup di 6.441,16 pada 18 September 2026, setelah akhir Agustus masih tercatat turun 24,53 persen sepanjang tahun. Rupiah berdasarkan JISDOR berada di Rp17.745 per dolar AS. BI-Rate berada di 5,75 persen. Di sisi lain, investasi domestik masih menunjukkan pertumbuhan dan Suahasil telah menekankan komitmen menjaga kredibilitas fiskal.
Kombinasi tersebut membuat periode ini lebih cocok dipandang sebagai masa seleksi, bukan sekadar momen untuk buru-buru buy atau panik sell.
Investor bisa memperhatikan saham berkualitas yang terkena koreksi, sektor perbankan dengan mempertimbangkan fundamental dan kondisi suku bunga, SBN untuk diversifikasi pendapatan tetap, emas sebagai penyeimbang, serta kas sebagai amunisi jika volatilitas berlanjut.
Tidak ada yang bisa memastikan titik terendah pasar secara konsisten.
Justru ketika layar berwarna merah dan berita politik membuat orang ragu, investor mempunyai kesempatan untuk melakukan sesuatu yang jauh lebih penting daripada menebak bottom: mengevaluasi aset satu per satu dan menentukan harga yang masuk akal.
Sebab “dulang cuan” bukan selalu tentang siapa yang paling cepat masuk.
Kadang justru tentang siapa yang masih punya uang, kesabaran, dan disiplin ketika peluang yang benar-benar menarik akhirnya datang.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi membeli atau menjual instrumen investasi tertentu. Keputusan investasi perlu disesuaikan dengan tujuan, horizon waktu, kondisi keuangan, dan toleransi risiko masing-masing.
Referensi
Sekretariat Kabinet RI, “Presiden Prabowo Lantik Suahasil Nazara sebagai Menteri Keuangan”, 14 September 2026. Baca sumber
Presiden Republik Indonesia, “Presiden Prabowo Lantik Suahasil Nazara sebagai Menteri Keuangan”, 14 September 2026. Baca sumber
Kementerian Keuangan RI, “Suahasil Nazara Resmi Jabat Menteri Keuangan Gantikan Purbaya Yudhi Sadewa”, 16 September 2026. Baca sumber
Bank Indonesia, “JISDOR”. Data JISDOR Bank Indonesia
Bank Indonesia, “Indikator”. Data indikator Bank Indonesia
Otoritas Jasa Keuangan, “Kinerja dan Intermediasi Sektor Jasa Keuangan Terjaga Mendukung Akselerasi Pertumbuhan Ekonomi”, 7 September 2026. Baca sumber OJK
Kementerian Investasi dan Hilirisasi/BKPM, “Realisasi Investasi Semester I 2026 Tembus Rp1.010 T, Serap 1,4 Juta Tenaga Kerja Langsung”, 17 Juli 2026. Baca sumber BKPM
About the Author